AI-telefoonassistent voor verzekeringsadviseurs en assurantiekantoren: een praktisch draaiboek
Hoe een AI-telefoonassistent schademeldingen, verlengingsvragen en offerteaanvragen opvangt terwijl jij met iemand anders aan de lijn zit — zonder te doen alsof hij advies mag geven.
 Vunoon20 min leestijd
De telefoon van een verzekeringsadviseur gaat om drie totaal verschillende redenen tegelijk: iemand bij wie twintig minuten geleden achterop de auto is gereden, iemand die online offertes zit te vergelijken, en iemand die net zijn prolongatienota in de bus kreeg. Je kunt er maar één opnemen. Een AI-telefoonassistent voor verzekeringsadviseurs bestaat om ervoor te zorgen dat de andere twee alsnog netjes worden afgehandeld — met de juiste gegevens vastgelegd en het spoedgeval gemarkeerd voordat het afkoelt.
Verzekeren is een vak van momenten. Een schademelding heeft een kort lontje — de beller staat onder spanning, soms letterlijk in de berm van de snelweg, en bereikt hij jou niet, dan belt hij de verzekeraar rechtstreeks of het kantoor twee straten verderop. Een vraag over een verlenging is rustiger, maar op zijn eigen manier net zo tijdgevoelig: mis het venster en de polis loopt af. En een nieuwe lead aan de lijn is geld dat langs je deur loopt. Het probleem is niet dat adviseurs de telefoon onbelangrijk vinden. Het is dat een adviseur met cliënten op kantoor, dossiers om af te werken en verzekeraars om achterna te bellen nu eenmaal niet in twee gesprekken tegelijk kan zitten.
Dit is een draaiboek, geen verkooppraatje. We lopen langs de gesprekstypen die een AI-telefoonservice voor verzekeringsadviseurs echt moet aankunnen, wat hij moet vastleggen, waar hij het aan een mens moet overdragen en — minstens zo belangrijk — wat hij nooit mag proberen. Of je nu een assurantiekantoor runt of als zelfstandig adviseur werkt: het doel is dat je na het lezen precies weet hoe je dit zou inrichten, of je nu ooit ergens iets afsluit of niet.
Waarom verzekeringsadviseurs om te beginnen telefoontjes mislopen
Begin met een eerlijke blik op waar die telefoontjes blijven. Een klein assurantiekantoor verliest zelden klanten omdat het slecht is in verzekeren. Het verliest ze in de gaten ertussen: de twintig minuten waarin je een cliënt door een levensverzekering praat, het uur pauze tussen de middag, de middag dat je bij een schadeherstelbedrijf naar een deuk staat te kijken, de avonden en weekenden waarop een kop-staartbotsing niet even je openingstijden checkt.
Voicemail voelt als een vangnet, maar in verzekeringen is het een vangnet met gaten. Wie net schade heeft, wil niet tegen een apparaat praten en dan wachten — die wil weten dat zijn probleem is gehoord. Wie een offerte zoekt, heeft nog vier andere kantoren openstaan in zijn browser en spreekt niets in; die klikt gewoon door naar het volgende zoekresultaat. De beller met een verlengingsvraag laat misschien wél een bericht achter, maar nu heb je er een terugbelverplichting bij, en elke dag dat die blijft liggen schuift de polis een stukje dichter naar het einde.
Reken het eens door voor een rustige week. Stel dat je tien telefoontjes misloopt — geen gek getal voor een kantoor van één of twee man. Misschien waren er drie aan het prijsvergelijken, en zelfs als daar maar één polis uit was gekomen, is dat provisie die je niet hebt verdiend. Eén was een schade waar je pas twee dagen later van hoorde, en tegen die tijd was de cliënt al geïrriteerd. De rest waren verlengingen en vragen die veranderden in terugbelrondjes die jij mocht najagen. Niets daarvan verschijnt ooit als een dramatisch verlies. Het knabbelt alleen stilletjes aan de bovenkant van je trechter en aan het vertrouwen van cliënten die je al hebt.
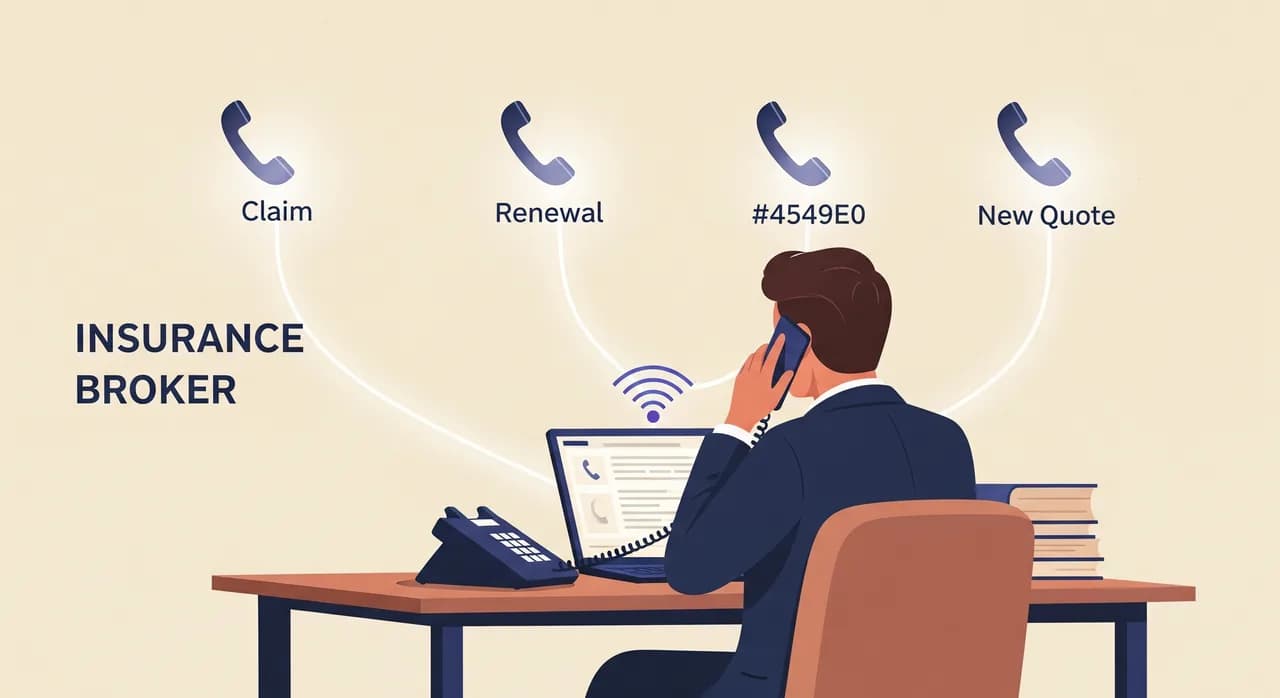
De drie gesprekstypen die op elke adviseurslijn binnenkomen
Bijna alles wat op de telefoon van een assurantiekantoor binnenkomt, valt in een van drie bakjes, en elk bakje vraagt om een ander antwoord. Een AI-telefoonassistent goed inrichten betekent dat je voor alle drie ontwerpt, in plaats van elk telefoontje hetzelfde te behandelen.
- Schademeldingen — er is iets gebeurd en de beller wil dat het wordt vastgelegd en snel wordt opgepakt. De emoties lopen op; details wegen enorm zwaar.
- Servicevragen — verlengingen, vragen over dekking, adreswijzigingen, een bestuurder toevoegen, een verzekeringsbewijs opvragen. Routine, maar elk telefoontje is een kans om een cliënt te houden of kwijt te raken.
- Nieuwe aanvragen — iemand wil een offerte of zit te vergelijken. Dit is een lead, en de snelheid en kwaliteit van het eerste antwoord bepalen of hij ooit nog terugbelt.
Een goede AI-telefoonassistent hoeft vooraf niet te raden in welk bakje een gesprek hoort. Hij begroet, luistert en laat de beller zelf vertellen waarvoor hij belt — en past zich daarna aan. Het ontwerpwerk zit in de vraag wat elk bakje nodig heeft: wat er moet worden vastgelegd, hoe dringend het moet worden doorgezet, en waar het gesprek moet stoppen omdat een bevoegd adviseur het overneemt.
De schademelding: rustig vastleggen, dringend doorzetten
Dit is het gesprekstype dat er het meest toe doet, want hier richt een verprutst telefoontje echte schade aan een relatie aan. Stel je een cliënt voor — een polishouder die haar auto al jaren bij je verzekert — die om zeven uur ’s avonds belt omdat iemand bij het achteruitrijden tegen haar geparkeerde auto voor een winkel is gereden. Jij zit aan tafel. Je voicemail gaat haar niet geruststellen.
Een AI-telefoonassistent moet dit behandelen als intake, niet als oplossing. Zijn taak is de rustige stem zijn die zegt: ik pak dit op, dit heb ik van u nodig, en er gaat iemand mee aan de slag. Hij verzamelt de feiten die bij een schademelding horen, zodat het dossier al half gevuld is tegen de tijd dat een mens het overneemt.
- 1Erken de situatie en breng rustHet eerste wat de assistent zegt, is dat er iets mis is en dat het wordt opgepakt — geen keuzemenu. Bij een beller onder spanning draait alles om toon.
- 2Controleer wie belt en om welke polis het gaatNaam, het beste nummer om op terug te bellen, en genoeg om de polis te herkennen — de naam van de polishouder en het soort dekking als de beller dat weet. Een polisnummer is niet nodig om nuttig te zijn; hij legt vast wat de beller bij de hand heeft.
- 3Leg vast wat er is gebeurdEen korte beschrijving in gewone taal: wat, wanneer, waar, en of er iemand gewond is geraakt. Spelen letsel of onveilige situaties mee, dan markeert de assistent het als spoed in plaats van als een gewoon bericht.
- 4Schep een duidelijke verwachtingVertel de beller helder wat er nu gebeurt en ongeveer wanneer — dat een bevoegd medewerker terugbelt, en of dat vanavond nog is of morgen als eerste. Geen loze beloften over de afloop.
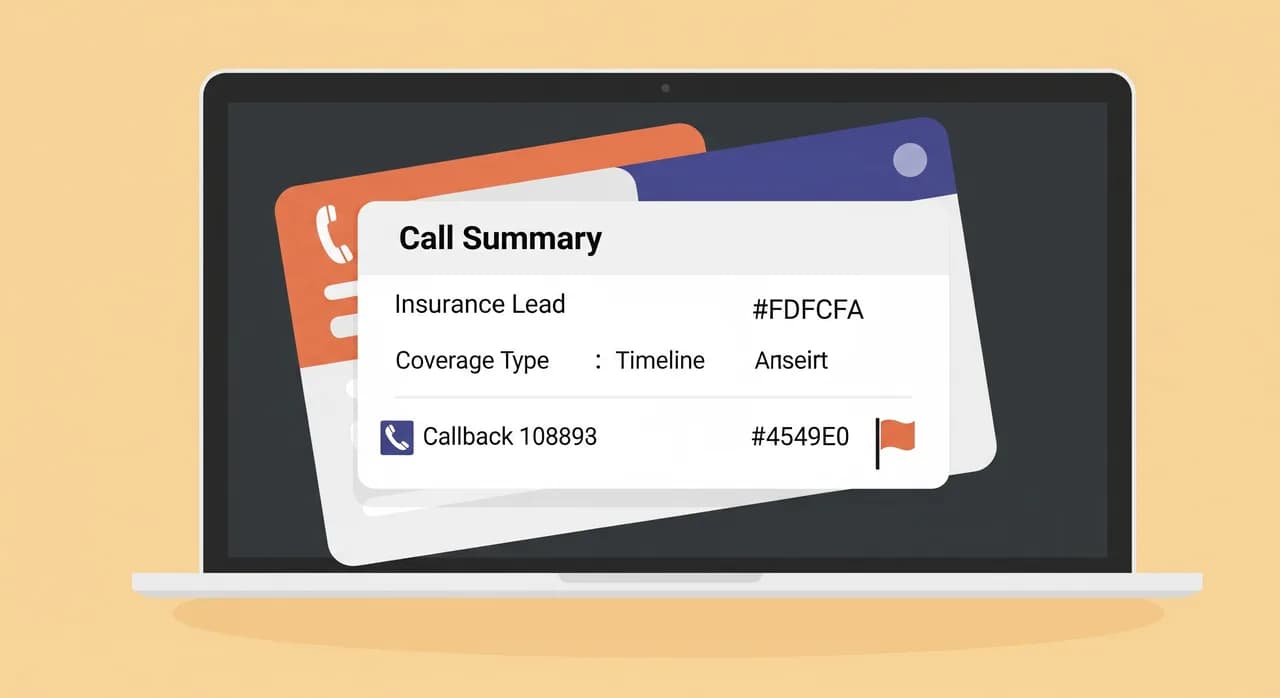
- 5Zet het door, met een vlag eropDe assistent stuurt jou meteen een samenvatting en het transcript, gemarkeerd als spoed, zodat een schademelding nooit op dezelfde ongesorteerde stapel belandt als een aanvraag voor een verzekeringsbewijs.
Die grens is geen zwakte; het is juist de bedoeling. Een beller die te horen krijgt ik heb elk detail genoteerd en een bevoegd adviseur belt u binnen het uur terug is veel beter geholpen dan iemand die een goedbedoeld maar fout antwoord van een machine krijgt. Snel en eerlijk vastleggen wint elke keer weer van verkeerd oplossen.
“Bij een schademelding is de taak van de assistent intake, geen oordeel — rustig elk detail vastleggen en er dan snel een bevoegd adviseur op zetten.”
Verlengingen en dekkingsvragen: het werkpaard van de service
Het weinig glamoureuze middenstuk van alle telefoontjes op een assurantiekantoor is service, en juist daar verdient een AI-telefoonassistent zichzelf geruisloos terug. Deze gesprekken zijn zelden dramatisch, maar het zijn er veel, en elk telefoontje dat onbeantwoord blijft is een barstje in een cliëntrelatie waar je jaren aan hebt gebouwd.
Sommige servicevragen kan de assistent rechtstreeks uit je bedrijfsprofiel beantwoorden — de feiten die je bij het instellen invult. “Wat zijn jullie openingstijden?” “Doen jullie ook zakelijke verzekeringen of alleen particulier?” “Waar zit jullie kantoor, en kan ik er parkeren?” “Hoe kom ik aan een verzekeringsbewijs voor mijn verhuurder?” Dat zijn vaste feiten over hoe jouw kantoor werkt, en de assistent hoort ze paraat te hebben, zodat een beller ook op zondagavond om negen uur antwoord krijgt.
Verlengingen zijn de servicegesprekken met de hoogste inzet. Belt een cliënt over zijn prolongatienota, dan moet de assistent vaststellen om welke polis het gaat en noteren of hij ongewijzigd wil verlengen, de dekking wil doornemen, of er tussen neus en lippen door op zinspeelt dat hij misschien gaat rondkijken. Dat laatste signaal telt — een cliënt die een offerte van de concurrent noemt is een opzegrisico, en dat wil je luid en duidelijk in je samenvatting zien staan, niet weggestopt in een berichtje met de tekst “klant belde over verlenging”.
Ook hier geldt de eerlijke grens. “Moet ik mijn eigen risico verhogen?” en “Is overstroming gedekt?” zijn adviesvragen, geen informatievragen. De assistent hoort dat verschil te herkennen, de vraag met genoeg context vast te leggen zodat jij hem goed kunt beantwoorden, en een terugbelafspraak of adviesgesprek in te plannen in plaats van te improviseren. De waarde van een adviseur is precies dat oordeel; de waarde van de assistent is dat de vraag jou bereikt in plaats van te verdampen in de voicemail.
Nieuwe aanvragen: kwalificeren voordat ze ophangen
Iemand die offertes vergelijkt, is de ongeduldigste beller die je hebt. Hij is aan het vergelijken, heeft tabbladen openstaan, en zijn tolerantie voor wachtmuziek of een bericht dat niemand terugbelt is ongeveer nul. Hier vertaalt reactiesnelheid zich rechtstreeks in afgesloten polissen, en hier wint een AI-telefoonassistent die bij de eerste keer overgaan opneemt het van een terugbelactie een uur later.
De taak van de assistent bij een nieuwe aanvraag is niet offreren — het is kwalificeren en vastleggen, zodat je bij het terugbellen al weet of dit een telefoontje op zaterdagochtend waard is. Een goede kwalificatie brengt de vorm van de kans in kaart zonder te veranderen in een verhoor.
- Wat ze verzekerd willen hebben — auto, woning, zakelijk, leven, of een pakket. Alleen dát vertelt je al of het binnen jouw straatje valt.
- Basisfeiten over de situatie — bij auto ruwweg hoeveel voertuigen en bestuurders; bij woning huurder of eigenaar; bij zakelijk het soort bedrijf. Genoeg om een offerte voor te bereiden, geen volledige aanvraag.
- Termijn en aanleiding — kopen ze morgen een nieuwe auto, verhuizen ze volgende maand, of zijn ze gewoon vrijblijvend aan het vergelijken? Urgentie bepaalt hoe snel je moet terugbellen.
- Hoe ze bij jou terechtkwamen — een doorverwijzing, een zoekopdracht, een brief in de bus. Handig om te weten of je marketing werkt, en voor de toon van je opvolging.
- Wanneer en hoe je ze het best bereikt — zodat je terugbelpoging aankomt in plaats van dat jullie elkaar eindeloos misbellen.
Goed gedaan is dit echte leadkwalificatie. Je krijgt een samenvatting die leest als een voorbereid dossier — “huurder, wil inboedel en auto in één pakket, verhuist over drie weken, doorverwezen door een bestaande cliënt” — in plaats van een naam en een nummer zonder context. Dat is het verschil tussen een terugbelactie waar je tegenop ziet en een waar je zin in hebt, en precies daarom moet de assistent elke nieuwe aanvraag behandelen als het begin van een relatie, niet als een berichtje om even op te schrijven.
Adviesgesprekken inplannen zonder eindeloos misbellen
Veel verzekeringsgesprekken zijn te groot voor één telefoontje. Een jong gezin dat de levensverzekering doorneemt, een ondernemer die zijn aansprakelijkheid regelt, een cliënt die drie polissen wil samenvoegen — die willen er echt voor gaan zitten, op kantoor of aan de telefoon. De klassieke route naar zo’n afspraak is een tergend spel van misbellen: jij belt terug, zij zijn bezet, zij bellen terug, jij zit bij een cliënt, en zo door tot iemand het opgeeft.
Een AI-telefoonassistent kan dat in één keer platslaan. Wil een beller iets doorspreken, dan biedt de assistent aan het adviesgesprek meteen in te plannen — hij vraagt waar het over gaat zodat jij je kunt voorbereiden, en bevestigt een tijd die past. In plaats van “ik laat iemand u terugbellen” hangt de beller op met een echte afspraak, en staat die met context en al in jouw agenda.
De subtiele winst zit in de voorbereiding. Omdat de assistent heeft vastgelegd waarom ze langskomen — de dekking doornemen na de geboorte van een kind, een jonge bestuurder bijschrijven, zakelijke dekking vergelijken — loop je die afspraak in terwijl je de contouren al kent. Het gesprek is productiever, de cliënt voelt zich gehoord voordat hij zit, en je hebt geen drie rondjes bellen verspild aan het prikken van een tijd.
Telefoontjes opvangen terwijl je bij een cliënt zit
Dit is het scenario dat de meeste adviseurs überhaupt deze kant op duwt: je zit tegenover een cliënt, midden in een gesprek, en de telefoon gaat. Opnemen kan niet zonder onbeleefd te zijn tegen de persoon voor je, en negeren kan niet zonder je af te vragen of dat nu die schademelding was of de lead waar je nooit meer iets van hoort. Het is een echt dilemma waar handmatig geen goed antwoord op is.
Dit is precies de overloop waarvoor een AI-telefoonassistent is gebouwd. Je schakelt je lijn door — permanent, of alleen als je al in gesprek bent — en dat rinkelen houdt simpelweg op een probleem te zijn dat je ter plekke moet oplossen. De beller krijgt een echt gesprek, zijn reden om te bellen wordt vastgelegd, en de spoedgevallen worden gemarkeerd, zodat je weet wanneer je je moet excuseren omdat iets echt niet kan wachten. De rest wacht rustig in een samenvatting tot je gesprek met de cliënt klaar is.
Het praktische effect is dat je de cliënt tegenover je je volle aandacht kunt geven — daar betaalt hij tenslotte voor — zonder die zachte achtergrondruis van onrust over de telefoon. Elk gemist telefoontje verandert in een geschreven verslag op je bureau, in plaats van in een gemiste kans waar je nooit iets van te weten komt.
Wat de assistent nooit mag doen
Vertrouwen in verzekeringen is deels gebouwd op discretie, en een AI-telefoonassistent verdient zijn plek door zijn grenzen net zo scherp te kennen als zijn taken. Dit is het stuk dat adviseurs het zorgvuldigst moeten lezen, want de fouten die hier gemaakt worden zijn de fouten die echte schade aanrichten.
- Nooit advies over dekking geven. Of een schade gedekt is, of een verzekerd bedrag toereikend is, of je überhaupt een schade moet melden — dat zijn beoordelingen die bij een bevoegd adviseur horen en aan een specifiek contract hangen. De assistent legt de vraag vast en zet hem door.
- Nooit een schade-uitkomst bevestigen of ontkennen. Hij heeft niet de bevoegdheid om te zeggen dat een schade wordt uitgekeerd of afgewezen, of voor hoeveel. Anders suggereren levert een teleurgestelde cliënt op en voor jou een lastig gesprek.
- Nooit een premie noemen alsof die vaststaat. Hij kan vastleggen wat iemand verzekerd wil hebben, maar een echte offerte komt van jou en je verzekeraars, niet van een telefoonassistent.
- Nooit te veel polisgegevens delen. Hij bevestigt genoeg om een beller en zijn polis te herkennen voor service, maar hij is geen selfserviceportaal dat gevoelige voorwaarden voorleest aan wie er ook belt.
- Nooit doen alsof er geen mens beschikbaar is. Gaat iets zijn pet te boven, dan zegt hij dat en zorgt hij dat de beller bij een mens terechtkomt.
Lees je dat lijstje, dan klinkt de assistent misschien beperkt. Hij ís beperkt — met opzet. Een AI-telefoonassistent voor verzekeringsadviseurs die stevig binnen intake, informatie, kwalificatie en afspraken blijft, is er een die je 24/7 kunt laten draaien zonder je af te vragen wat hij heeft gezegd terwijl jij lag te slapen. Het moment waarop zo’n hulpmiddel op eigen houtje gereguleerd advies gaat geven, is het moment waarop het van bezit in risico verandert.
“Een assistent die je ’s nachts kunt vertrouwen, is een assistent die precies weet waar zijn werk ophoudt en dat van een bevoegd adviseur begint.”
In één middag ingericht voor een assurantiekantoor
Het inrichten voor een assurantiekantoor is geen project — het is een middag, en het grootste deel van die middag denk je helder na over je eigen bedrijf in plaats van te vechten met software. Bij Vunoon doe je het zelf: je meldt je aan, beschrijft je kantoor in een korte wizard, praat met de assistent om hem te testen, en schakelt je nummer door zodra je tevreden bent.
- 1Schrijf je échte veelgestelde vragen opVoordat je iets aanraakt: zet op papier welke vragen bellers echt stellen — openingstijden, welke verzekeringen je voert, hoe je schades gemeld wilt hebben, veelgevraagde documenten. Dit is de grondstof waaruit de assistent antwoordt, en het is het meest renderende halfuur dat je erin steekt.
- 2Beschrijf het kantoor in de wizardVul in wie je bent, wat je verzekert en die veelgestelde vragen. Wees ook specifiek over wat je níét doet, zodat de assistent niets belooft over een zakelijke verzekering die je helemaal niet voert.
- 3Leg je drie gesprekstypen vastBepaal wat een schademelding vastlegt, wat een verlengingsgesprek vastlegt en wat een nieuwe aanvraag vastlegt — met de velden uit de gesprekstypen hierboven. Hier wordt het draaiboek jouw inrichting.
- 4Test hem door met hem te pratenBel hem op. Speel de gespannen beller met schade, de prijsvergelijker, de verlengingsvraag. Luister of hij ergens van intake naar advies afdwaalt, en scherp het profiel aan tot hij netjes in zijn baan blijft.
- 5Bepaal wanneer hij opneemtAlle gesprekken, alleen buiten kantooruren, of alleen als je lijn bezet is. Een veelgebruikt startpunt is overloop plus buiten kantooruren, zodat er niets verandert aan de gesprekken die je toch al zelf zou opnemen.
- 6Schakel je nummer door en lees de samenvattingenZodra je hebt doorgeschakeld, komt elk afgehandeld gesprek binnen als samenvatting met transcript. Lees die van de eerste week goed door — ze laten zien wat je aan het profiel moet toevoegen en hoe je bellers echt praten.
Meten of het echt werkt
Geloof niemand op zijn woord dat dit helpt — ons ook niet. Beoordeel het op wat het zou moeten oplossen. Voor de meeste assurantiekantoren zijn de eerlijke maatstaven eenvoudig, en het loont om ze de eerste maand bij te houden.
- Gesprekken opgevangen buiten kantooruren — hoeveel samenvattingen er ’s avonds en in het weekend binnenkomen die eerder stille voicemails of helemaal niets waren geweest.
- Snelheid van de schade-intake — hoe snel je nu van een schade hoort, en of er nog steeds meldingen dagen te laat binnendruppelen.
- Kwaliteit van je leadopvolging — of je terugbelacties naar nieuwe aanvragen beter voorbereid zijn omdat de assistent de contouren van de kans heeft vastgelegd.
- Opgevangen opzegsignalen — hoe vaak een verlengingsgesprek met “ik denk erover om over te stappen” op tijd wordt gemarkeerd, zodat je het nog kunt redden.
Zijn de samenvattingen na een paar weken vooral ruis, scherp dan je gesprekstypen aan — je legt waarschijnlijk te veel of te weinig vast. Vangen ze schades en leads op die je anders was misgelopen, dan heb je het antwoord gevonden op het probleem van twee gesprekken tegelijk waarmee deze hele exercitie begon. Hoe dan ook: de transcripten vertellen je de waarheid, en dat is een veel betere basis voor een beslissing dan een lijstje functies.
Kan een AI-telefoonassistent schademeldingen aannemen?
Geeft hij cliënten advies over hun dekking?
Werkt hij ook buiten kantooruren en in het weekend?
Hoe kent hij de feiten over mijn kantoor?
Merken bellers dat ze met een assistent praten?
Kan hij zelf adviesgesprekken inplannen?
Zet een telefoonassistent op je lijn vóór je volgende drukke middag
Beschrijf je kantoor, test de assistent door met hem te praten, en schakel je nummer door zodra het goed klinkt. Elk gesprek dat vroeger langs je heen glipte, wordt een samenvatting op je bureau.
Bekijk hoe het werkt voor verzekeringsadviseurs
Vunoon bouwt een AI-telefoonassistent die de oproepen van je bedrijf 24/7 beantwoordt — hij plant afspraken in, beantwoordt veelgestelde vragen en stuurt je van elk gesprek een samenvatting.